Sebastian Juul

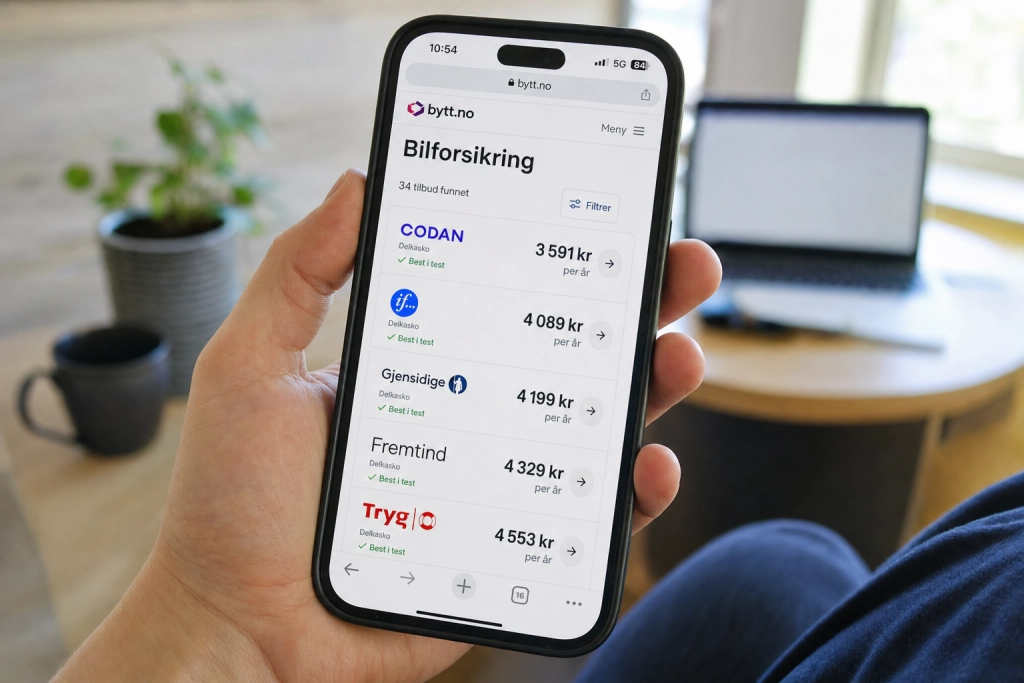
83 procent af dem der skifter bilforsikring sparer penge, og gennemsnittet er 1.958 kroner om året.
Tallet kommer fra en opgørelse over 6.781 danskere, der har skiftet selskab via sammenligningstjenesten FindForsikring. Gennemsnittet dækker selve skiftet, og tager man flere forsikringer med samtidig, stiger den samlede årlige besparelse til 2.722 kroner. For hver ottende bruger lå den samlede besparelse på over 5.000 kroner, når bilen regnes med sammen med hus, indbo, rejse og ulykke.
Bilforsikringen er typisk den post, der flytter mest i regnestykket. Ansvarsdækningen er lovpligtig og dækker reelt det samme hos alle selskaber, mens priserne på kaskodelen svinger kraftigt mellem udbyderne. Det er dér, de fleste kroner ligger og venter.
Tjek prisen før selskabet gør det for dig
Du kan opsige en bilforsikring gebyrfrit, hvis opsigelsen er selskabet i hænde senest en måned før hovedforfaldet, altså forsikringens årsdag. Bruger du ikke det vindue, fornyes forsikringen automatisk med den nye pris, og så koster det et gebyr at komme ud resten af året.
I praksis betyder det, at du bør sammenligne priser to-tre måneder før hovedforfaldet, så du har tid til at hente tilbud, læse betingelserne og nå at sende opsigelsen inden for fristen. Datoen står på din police.
Vil du skifte uden for hovedforfaldet, kan det stadig betale sig, hvis besparelsen er stor nok til at dække gebyret. Mindst 500 kroner i årlig besparelse ud over gebyret er den tommelfingerregel, guides på området bruger.
Sammenlign det samme, ikke bare prisen
Et prisskilt siger ikke meget alene. Konkurrence- og Forbrugerstyrelsen anbefaler, at du læser dækningsskemaerne og tjekker, om forsikringen reelt dækker det, du har behov for, før du kigger på beløbet nederst.
Når du henter tilbud, så sørg for at indtaste de samme oplysninger hos alle selskaber:
- samme bilmodel, årgang og registreringsnummer
- samme årlige kørselsforbrug
- samme selvrisiko
- samme dækningstype (ansvar, kasko, superkasko)
Selvrisikoen er en af de største prisknapper. Styrelsen råder dig til at gøre dig klart, hvor stor en selvrisiko din økonomi kan klare, før du skruer den op for at få en lavere præmie. En høj selvrisiko sænker præmien, men flytter risikoen over på dig den dag, der sker en skade.
Din bonus flytter med
En udbredt misforståelse er, at man starter forfra med bonustrin, hvis man skifter selskab. Det gør man ikke. Dine opsparede bonusår og din skadesfrihedsperiode følger med til det nye selskab, så du beholder den rabat, du har arbejdet dig op til.
Selve papirarbejdet håndterer det nye selskab typisk for dig: Du giver fuldmagt, og det nye selskab opsiger den gamle police og sørger for, at du ikke står uden dækning i overgangen. Ansvarsforsikringen er lovpligtig, og en opsigelse kan kun ske, hvis forsikringen samtidig overføres til et nyt selskab.
Du har desuden 14 dages fortrydelsesret fra det tidspunkt, du modtager forsikringsbetingelserne. Nogle selskaber tilbyder 30 dage. Det giver dig et sikkerhedsnet, hvis du opdager, at dækningen ikke matcher det, du troede.
Hvis du vil presse yderligere ud af præmien, før du går over til et nyt selskab, så se vores gennemgang af fem fejl der holder bilforsikringen kunstigt høj. Find datoen for dit hovedforfald på policen, og sæt en påmindelse to måneder før.