
 Sebastian Juul

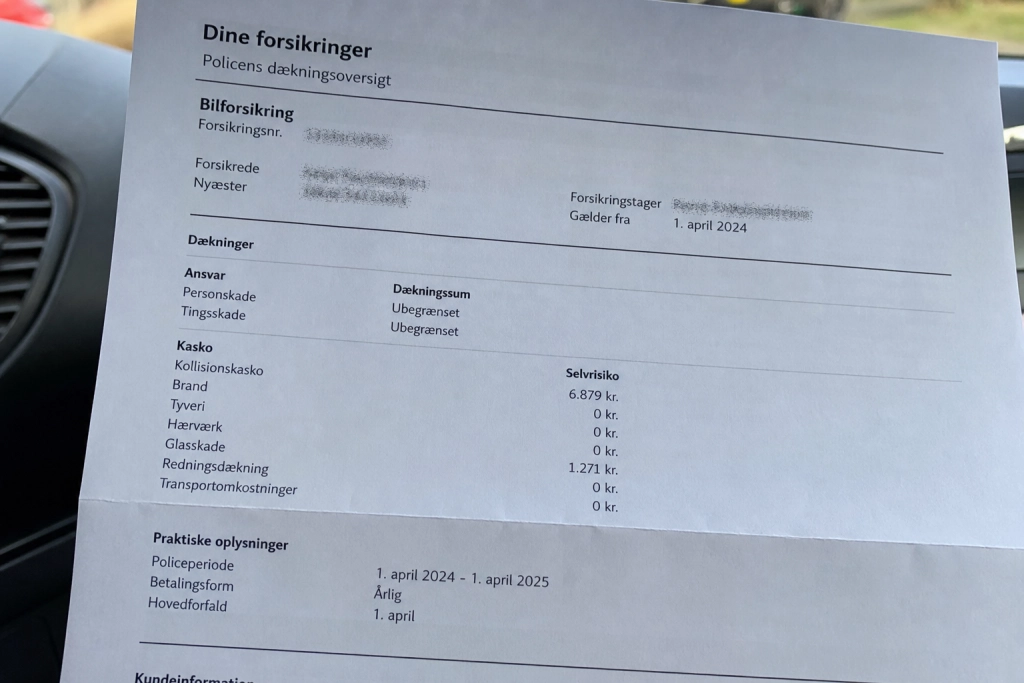
Forskellen mellem det dyreste og det billigste bilforsikringsselskab i Danmark er cirka 60 procent.
Det svarer til flere tusinde kroner om året, og alligevel bliver de fleste bilister hos det samme selskab år efter år uden at tjekke deres police. Fem konkrete fejl holder præmien kunstigt oppe, og de kan alle rettes med et par opkald.
Loyalitet koster op til 5.000 kroner
Den første og dyreste fejl er at blive hos det samme selskab i årevis uden at sammenligne. Prisspændet i markedet er stort: vælger du det dyreste selskab i Forbrugerrådet Tænks test af 14 bilforsikringer fra 23. januar 2026, betaler du cirka 60 procent mere end hos det billigste. Rådet vurderer, at trofaste kunder samlet set kan komme til at betale op mod 5.000 kroner om året mere end nødvendigt, fordi pris og kvalitet ikke følges ad.
Du behøver ikke vente til hovedforfald. Ved en prisstigning, efter en skadesopgørelse eller ved bilskifte kan du opsige gratis, og bonus og skadesfrie år følger dig altid, hvis du beder dit gamle selskab om et bonusbevis.
Fejl nummer to er selvrisikoen. Den er ofte sat lavt engang for længe siden og aldrig justeret siden. Hos FDM Bilforsikring vælger du selv niveauet, og hæver du selvrisikoen, følger en lavere præmie med. Kan du undvære at få dækket de første par tusinde kroner ved en skade, kan besparelsen over få år let overstige forskellen.
Kilometer og samlede forsikringer
Den tredje fejl handler om dine kørte kilometer. Kører du kortere til arbejde end før, eller er bilen blevet nummer to i familien, skal du selv oplyse det. Antal kilometer om året er en af de faktorer, FDM angiver som direkte prisstyrende, og selskabet regulerer først, når du melder ind.
Den fjerde fejl er at samle alle forsikringer ét sted uden at tjekke tallene. Samlerabatter kan være reelle, FDM giver for eksempel 10 procent samlerabat på hele porteføljen. Men Forbrugerrådet Tænk advarer om, at samlerabat lige så ofte kan gøre dine forsikringer dyrere, fordi grundprisen på de enkelte policer ligger højere end konkurrenternes. Rabatten skal måles mod, hvad du kan få hvert sted for sig.
En sammenligning på tværs af selskaber tager få minutter. En markedsundersøgelse baseret på over 600.000 opslag i Samlino.dks database fandt, at den billigste udbyder lå 26 procent under markedsgennemsnittet, svarende til en gennemsnitlig årlig forskel på cirka 2.000 kroner.
Advarsel: skær ikke ned til lovens minimum
Den femte fejl er den farligste. Fristelsen til at droppe kaskoforsikringen og nøjes med den lovpligtige ansvarsforsikring virker som en genvej til lav præmie, men ansvarsforsikringen dækker kun skader på andre. En brand, et tyveri eller en solokørsel i grøften betaler du selv, hvis kaskoen er væk. Forbrugerrådet Tænk vægter dækning tungest i sin test med 55 procent, netop fordi den billige police uden dækning kan blive dyrere end den lidt dyrere med.
Vil du selv tjekke prisen, kan du senest på hovedforfaldsdatoen opsige gratis med en måneds skriftligt varsel til dit nuværende selskab.
