 Sebastian Juul
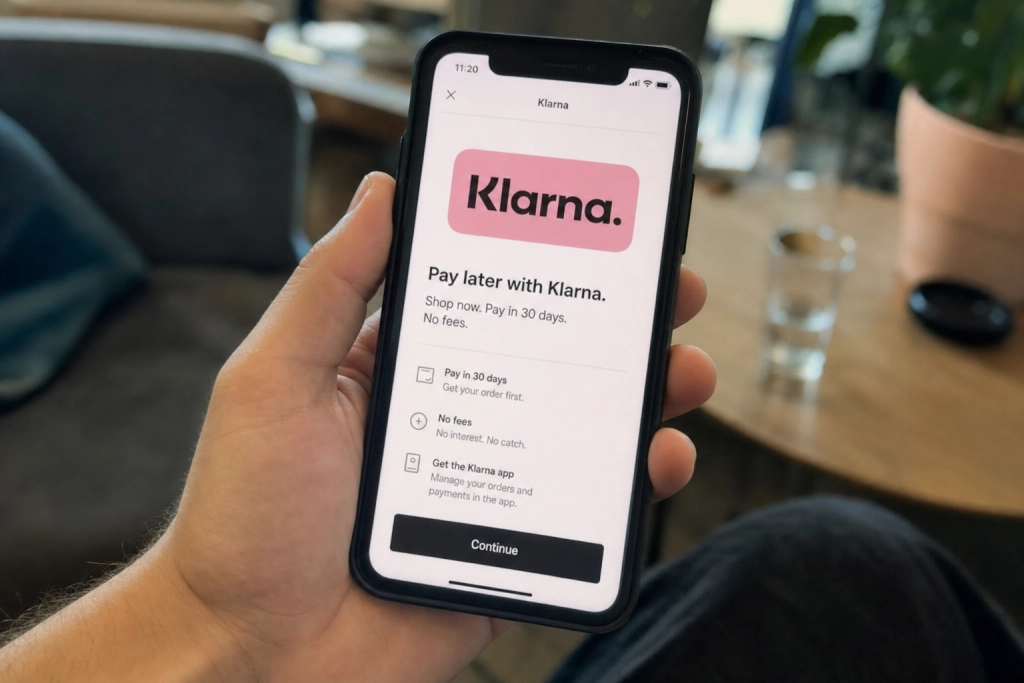
Fra 20. november skal alle betal senere-køb kreditvurderes, også små beløb på få hundrede kroner.
En uge før Black Friday træder EU’s reviderede forbrugerkreditdirektiv i kraft i hele unionen, og det ændrer vilkårene for de populære betal senere-løsninger fra Klarna, PayPal og Ratepay. Direktivet gælder fra og med 20. november 2026 og ophæver den gamle undtagelse for små, rentefrie kreditter.
Konsekvensen for forbrugeren er direkte. Hvor et typisk online-køb på nogle få hundrede kroner i dag glider igennem uden nogen form for prøvelse, skal udbyderen fremover lave en dokumenteret kreditvurdering før hver eneste aftale. Afdækker vurderingen, at kunden ikke har råd, må kreditten afvises. Det gælder også de helt små køb, der tidligere lå under grænsen.
Hvad ændrer sig i praksis
Det reviderede direktiv, kendt som CCD2, trækker en række kreditformer ind under forbrugerkreditloven, som før var undtaget. Det omfatter lån under 200 euro (cirka 1.500 kroner), rentefrie lån uden gebyr og kort kredit på op til tre måneder, herunder udtrykkeligt betal senere-ordninger.
Kreditvurderingen skal være grundig og i forbrugerens interesse, og udbyderne må ikke bruge data fra sociale netværk som grundlag. Indkomst skal kunne dokumenteres, ikke blot oplyses af kunden selv, og dybden af tjekket skal stå mål med lånets størrelse og løbetid.
For netbutikkerne betyder det, at check-out-flowet skal lægges om i samarbejde med udbyderen. Forbrugerne vil mærke det som flere oplysninger, der skal udfyldes, længere behandlingstid og i nogle tilfælde en afvisning, hvor de før blev godkendt.
Danske netbutikker skal godkendes af Finanstilsynet
I Danmark følges EU-direktivet ved en udvidelse af lov om forbrugslånsvirksomheder, og det rammer bredere, end mange handlende forventer. Finanstilsynet skriver, at virksomheder, der tilbyder kreditaftaler, lån eller afdragsordninger til forbrugere, som udgangspunkt skal have tilladelse som forbrugslånsvirksomhed fra samme dato.
Reglen rammer også de butikker, der selv tilbyder en rentefri betalingsordning, hvis den strækker sig ud over 50 dage. Grænsen var tidligere 90 dage. Kravet gælder også de virksomheder, der kun lejlighedsvist tilbyder lån eller afdragsordninger. Ansøgning om tilladelse skal være sendt til Finanstilsynet senest 20. november, og at drive forbrugslånsvirksomhed uden tilladelse kan straffes med bøde eller fængsel i op til fire måneder.
14 dages fortrydelsesret på hvert betal senere-køb
Oven i kreditvurderingen får forbrugeren en fortrydelsesret, der i dag ikke findes på småbeløb. Direktivet giver kunden 14 kalenderdage til at træde ud af en betal senere-aftale uden at skulle angive en grund. Udbyderen skal før aftaleindgåelse udlevere et standardiseret EU-informationsark, der oplyser renter, gebyrer, samlede omkostninger og konsekvenser ved for sen betaling.
Trækker du på den 50-dages udskydelse, en butik selv tilbyder, og vælger derefter at omlægge beløbet til en afdragsordning via Klarna, PayPal eller en tredje udbyder, er du inde i det nye regelsæt. De omfattede virksomheder har tiden frem til 20. november til at have tilladelsen fra Finanstilsynet på plads.
